Este es el blog de la asociación Autonomía y Bienvivir, no dejes de visitar nuestra página web, para conocer nuestro ideario: Visitar página web
Mostrando entradas con la etiqueta deuda. Mostrar todas las entradas

lunes, 27 de agosto de 2018

Usura, religión, modernidad y bienvivir


El 25 de abril del año pasado falleció, por desgracia, Stephen Zarlenga. Para la mayoría de nuestros lectores es un completo desconocido, pero creo que por su relevancia merece la pena dedicarle aquí unos breves párrafos.

En la página web del American Monetary Institute podemos leer algunas palabras que le dedican en su honor políticos, académicos y activistas de gran relevancia, entre ellos Steve Keen, uno de los más brillantes críticos actuales de la economía neoclásica. Para el académico australiano Zarlenga es un caso especial de investigador, activista y líder comunitario.


Por su parte Michael Hudson se preocupa por el destino de la obra de Zarlenga, indicando que sería necesario encontrar una difusión más amplia.

domingo, 20 de diciembre de 2015

¡ESPARTANOS!...¡¡PARTICIPACIÓN CIUDADANA!!


Recientemente hemos presenciado como, por motivo de la deuda soberana, una manada de hienas se está dedicando a devorar Grecia con el beneplácito de los macarras poligoneros de la Troika, así que no me extenderé demasiado en explicar que las deudas públicas de los países son un medio de poner de rodillas la soberanía y las democracias de los pueblos (ya quedó claro: si los rescates anteriores solo empeoraron el problema, ¿qué fuerza ultraterrena hará que la misma medida, esta vez funcione?,...lo que hace patente, de nuevo, que la deuda Griega no es un problema, es más bien una excusa...). 

Esto es algo que ya no se puede negar desde que se dan circunstancias tan descabelladas como que el tercer mundo ya ha pagado 8 veces su deuda y aún debe un 400% más (1), estas perlas solo dejan en evidencia que el gran asalto del capitalismo a los países no es solo por su dinero, es sobre todo por sus recursos y por destruir los derechos de los pueblos a protegerse de los saqueos.

El discurso facilón de “las deudas hay que pagarlas” pierde toda su fuerza ante la tozuda realidad, como dejó patente de forma lapidaria el discurso del Presidente de Burkina Faso, Thomas Sankara:

“La deuda no puede ser reembolsada porque, en primer lugar, si no pagamos, los prestamistas no se van a morir. Estemos seguros de esto. En cambio, si pagamos, somos nosotros los que vamos a morir. Estemos seguros igualmente de ello”(2).
 
Tan difícil era aquella afirmación de rebatir que solo pudieron quitarle la razón como sólo el capitalismo sabe hacer, con razonamientos de plomo, fuego y sangre. Dos meses después fue traicionado y asesinado en un golpe de estado con el apoyo de potencias occidentales.

Presenciar tropelías de dimensiones cósmicas, como estas, al común de los mortales, nos paraliza inundándonos de una incómoda sensación de impotencia y un pensamiento cruza nuestra mente: “¿y es que no hay nada que yo pueda hacer?”, ¿Cómo podríamos controlar los endeudamientos descontrolados?¿los gastos fuera de control?

Bueno en realidad sí somos tan pequeños como nos sentimos (quizá incluso más, que el ser humano nos lo tenemos muy subidito, “¡ña-ña!, yo camino erguido y tengo pulgares oponibles, y vosotros no…”), somos pequeños e insignificantes, sí, pero solo tan pequeños e insignificantes como los poderosos. Siempre me gusta hacer notar que nuestra fuerza no radica en el individuo sino en el grupo, juntos somos capaces de casi cualquier proeza. Lo normal es que, una y otra vez, demostramos ser capaces de casi cualquier desaguisado, como una burbuja inmobiliaria, o de proezas imposibles como encumbrar a una nulidad humana como Paquirrín.

Yo estoy seguro que esta deriva al caos se puede cambiar, por ejemplo nuestro poder como consumidores es enorme, si nos pusiésemos a ello, mediante el consumo responsable y el “todos a una” podríamos dar un giro de 180º a esta carrera loca hacia el acantilado.

“La forma en que gastamos nuestro dinero, conforma el mundo”, de eso no tengo duda (entrecomillo la frase porque seguro que la habré oído/leído en algún lado, algo tan brillante no se me puede ocurrir a mi), pero además está la parte de nuestro dinero sobre cuyo destino no decidimos nosotros, me refiero a nuestros impuestos (los que pagamos de eso, claro). Sobre eso pretendo incidir.

¿Y como controlar en que se van nuestros impuestos?, en realidad solo hay una:

-Sobornos y tramas de corrupción,... pero es bastante inviable si tienes vergüenza y no tienes cuentas corrientes en paraísos fiscales.

Los que no tenemos millones en paraísos fiscales no podemos controlar directamente, a que se dedica el dinero público,… pero sí parcial e indirectamente, mediante dos vías de participación ciudadana:

-Presupuestos participativos.

-Observatorios Ciudadanos Municipales.


-Presupuestos participativos.

Los presupuestos participativos son un compromiso que han adquirido los Ayuntamientos de algunos municipios mediante el cuál se comprometen a gastar un pequeño porcentaje de los presupuestos anuales en proyectos diseñados directamente por la gente del municipio.

Es un ejercicio muy interesante, puesto que, mediante un grupo reducido de personas o “grupo motor” se da eco a un torrente de ideas y proyectos, y se incentiva, en cierta medida, a que la gente de a pie analice las carencias de su localidad y se exprima la sesera para cubrirlas y para mejorar servicios e infraestructuras.

Además, gracias a maravillas como la ley de racionalización de las administraciones locales que se han inventado mis irracionales amigos del PP (que por cierto, poniendo nombre a sus locuras, son únicos), los Presupuestos Participativos son una buena forma de hacer que a la gente nos hierva la sangre, cuando proyectos majísimos, como bancos de libros para el cole de los chavales, limpieza y adecuación de márgenes de los ríos, o cosas así, se van al garete porque están mas allá de las competencias de los Ayuntamientos, y el grupo motor termina proyectando repintar de verde los bancos del parque y cabreados como monas (vale es broma, siempre hay proyectos majetes que van para adelante como accesibilidad universal a una biblioteca o a las instalaciones del centro cultural, pero es cierto que a veces resulta bastante frustrante el ver lo limitada que es la capacidad de decidir qué hacer con los impuestos locales).

La mala sangre que provocan las barreras de las competencias (y de las incompetencias también), casi te empuja a dar el siguiente paso que es el OCM.


-Observatorio Ciudadano Municipal

A mí, personalmente, esto me gusta mucho más que el anterior, es una iniciativa que surge de la inquietud de muchos movimientos sociales contra la Deudocracia y por el impago de deudas ilegítimas, como es la Pataforma de Auditoría Ciudadana de la Deuda (PACD).

Un OMC consiste en la formación de un grupo de valientes que se atrevan a embarcarse en la aventura de auditar los presupuestos y liquidaciones de los Ayuntamientos. Una empresa que pondrá a prueba la cordura de los no iniciados en las disciplinas de la economía y contabilidad.

También existen grupos de avezados aventureros por toda la geografía dedicados a fiscalizar los ayuntamientos desde la calle, más allá de los partidos políticos. En 2015, ya hay 32 Observatirios en el territorio español, como en Catalunya, País Valencià, Malaga, Alcantarilla, Torre Pacheco, el Ayto. de Madrid, Paracuellos de Jarama,...

Habrá que comenzar por adentrarse en lo desconocido, y enfrentarse con los funcionarios que habitan los Ayuntamientos, dentro se encontrarán aliados, pero también monstruos terribles. Tras feroces enfrentamientos los aventureros podrán hacerse con las cuentas de su Ayuntamiento y comenzar a descifrar lo indescifrable, y en el mejor de los casos serán 300 o 400 folios en pdf con minúsculos numeritos, y en un lenguaje ininteligible -lengua de Mordor, o algo,…los manuscritos del Mar Muerto son bastante más accesibles en algunos casos- (no es broma, me contaron el caso de un alcalde que solo dejaba consultar los presupuestos en una mesa en un rincón oscuro debajo de una escalera y no se podían hacer copias de los mismos para llevar, ni el mismísimo Sauron es tan chungo).

L@s chic@s de la PACD(3) siempre están dispuestos a ayudarnos en estas labores, incluso han creado herramientas informáticas para facilitar la labor de las auditorías, se trata del OCAX (4)que crea una serie de infografías con los datos contables para hacerlo todo mas potable y accesible al común de los mortales. Además dan sesiones formativas para que los OCM arranquen a andar.

En realidad un OCM no va a dar a la gente la capacidad de elegir en qué se va a invertir el dinero de las arcas y cofres de las casas consistoriales, de forma directa al menos, pero si consigue cosas muy útiles, por ejemplo: cualquier decisión que se tome en cuanto a nuestro dinero, quedará a la vista de todo el mundo, con lo que el OCM se convierte, automáticamente, en un órgano extraoficial de control de las instituciones. Gracias al OCAX se puede “contagiar” a mas gente al empoderamiento sobre los Ayuntamientos por parte del pueblo, y se facilita el realizar consultas sobre las cuentas (mediante las infografías, se facilita mucho la labor de auditar y se hace mas atractiva). Es la mejor forma de lucha contra la corrupción, puesto que la lupa de los vecinos es como un bálsamo preventivo.

Y por supuesto que un pequeño reducto de guerreros en un remoto pueblo no serán capaces de un cambio visible, pero,… si se contagia,… si la llama del empoderamiento mediante grupos de Observatorios Municipales, arde de Ayuntamiento en Ayuntamiento, las hordas de ciudadanos organizados en legiones de OCM podrían conseguir lo imposible, podrían conseguir que las ciudades y pueblos, ¡que digo!, ¡los países!, gasten donde se debe gastar, que no se endeuden con fines especulativos, que estas deudas no alcancen cuantías que nos coloquen en tan delicadas situaciones y, en última instancia, será un método indirecto del control del gasto y la deuda, por parte de la ciudadanía.


lunes, 6 de abril de 2015

Democracia y dinero: Islandia, a un paso de adoptar un sistema de dinero soberano.


El pasado 20 marzo se publicó en un pequeño país europeo, Islandia, conocido por la resistencia democrática de sus ciudadanos a ceder su soberanía a los acreedores extranjeros, y rescatar a sus imprudentes bancos, un informe parlamentario sobre la reforma del sistema monetario nacional. El informe recoge varias propuestas de reforma y concluye que el dinero soberano puede ser una base sólida para el futuro sistema monetario islandés.

A los buenos lectores de este blog no les tomará por sorpresa esta noticia, comentábamos en El eterno rescate a la banca española, que en marzo del año pasado los islandeses habían puesto en marcha la comisión parlamentaria que estudiaría la posibilidad de una reforma monetaria. Continuaban de esta forma su resistencia a la tiranía de los banqueros que habían comenzado en el año 2008 con su negativa al rescate bancario. Ahora se da un nuevo paso en esta reforma, que es, tal y como se recoge en nuestra página web, uno de los cambios institucionales fundamentales que proponemos para acometer los retos que enfrenta actualmente nuestra sociedad.

Pero no es Islandia el único país que da pasos en esta dirección, no hace mucho tiempo, miembros del parlamento británico debatieron sobre la creación monetaria, siendo el dinero soberano la propuesta de reforma del partido laborista. No en vano el prólogo del informe presentado en el parlamento islandés ha sido escrito por Adair Turner, ex presidente de la autoridad regulatoria británica sobre servicios financieros y miembro del comité de desarrollo de políticas del Financial Stability Board, una nueva agencia internacional creada tras la crisis de 2008 y que trata de monitorizar y hacer recomendaciones sobre el sistema financiero internacional. En Reino Unido el debate está muy vivo, en parte gracias al gran trabajo de Positive Money, cuyo documento Creando un sistema de dinero soberano ha sido traducido por nuestro compañero Jordi Llanos.

¿Qué es esto del dinero soberano? Para explicarlo podemos retomar los artículos que en este blog hemos ido publicando en torno a la controversia monetaria.

En La ciencia perdida del dinero hablábamos sobre el dictamen que arroja la Historia sobre el dinero y los sistemas monetarios, recogido en el libro de Stephen Zarlenga que da título al artículo:

Zarlenga examina la historia monetaria y llega a una sencilla conclusión. A pesar de la falsa controversia acerca de si el dinero debe guardar una relación fija con un patrón metálico, lo realmente importante es ¿Quién controla el dinero, quién lo emite? Cuando la emisión es privada, el dinero siempre se emite con interés, y tras un breve periodo de abundancia, suele sobrevenir un periodo de escasez, los precios de los productos caen, los productores son incapaces de encontrar el interés para pagar los préstamos, ya que debe crearse con nuevos préstamos, y los usureros terminan expropiando la garantía de los préstamos, desahuciando a los desdichados deudores.

La cuestión es que nuestro sistema monetario es dual, una parte pequeña, las reservas del banco central y las monedas y billetes son emitidas públicamente, pero la mayor parte del dinero se emite por la banca comercial al conceder préstamos. Explicamos de forma muy sencilla el funcionamiento de nuestro sistema monetario en este vídeo de nuestra página web.

En Modernizar el dinero, intentábamos explicar cómo habíamos llegado a tener ese sistema monetario dual. El momento clave es el año 1694 y la creación del Banco de Inglaterra. Este banco, en principio privado, fue el primer banco de emisión (creador de dinero) que mantuvo la confianza del público, gracias a la garantía implícita, e inconsciente, del estado. El problema fue que durante mucho tiempo la realidad de este hecho no fue conocida por el público, atribuyéndose erróneamente la garantía de los billetes emitidos por los bancos al mantenimiento de una reserva de oro, la cual, en un sistema moderno, nunca puede ser completa.

En Frederick Soddy y el dinero endógeno, hablábamos sobre el control que puede tener el banco central sobre la oferta monetaria, llegando a la conclusión de que tal control no existe, o es tremendamente tosco:

Los despistados ciudadanos poco a poco vamos tomando conciencia de que los bancos crean dinero, en sentido amplio, al realizar sus préstamos. Usualmente se suponía que esto seguía el proceso conocido como “reserva fraccionaria”, es decir, los bancos creaban créditos por importe superior a las reservas de las que disponían ¿Reservas de qué? De dinero bueno, de base monetaria, que crean los bancos centrales, que originalmente era la deuda del Rey, aunque por una lamentable confusión durante un tiempo se confundió con el oro. Los bancos lo que harían sería multiplicar estas reservas un cierto número de veces.
Lo que nos dice el Banco de Inglaterra, sin embargo, es que esto no es así. Los bancos crearían crédito según la demanda del mismo, y el banco central iría detrás, creando reservas para cuadrar las cuentas. El multiplicador monetario es un mito.

Por último, en Dinero endógeno: Dos visiones, comentábamos las propuestas de una parte de los defensores de la teoría del dinero endógeno, aquellos que se desmarcan del dinero soberano. Es hora, por tanto, de explicar en qué consiste el dinero soberano, y nadie mejor que el artífice original de la reforma para explicarlo. Según el científico y premio nobel Frederick Soddy:

- La emisión y retirada de dinero debe ser potestad de la nación por el bien general, y debe cesar totalmente de proporcionar una fuente de beneficio para las corporaciones privadas. El dinero no debe devengar interés por su existencia, sino sólo cuando es realmente prestado por un legítimo propietario que se lo da al prestatario. “El verdadero mal es que ahora tenemos un acordeón en lugar de una moneda".
- Una parte muy importante de la deuda pública debe ser cancelada y la misma suma de Moneda Nacional emitida para reemplazar el crédito creado por los Bancos.
- Los bancos deben ser obligados a mantener una reserva de Moneda Nacional equivalente a cada dólar (o euro, o libra, etc) depositado en ellos, a excepción de los depósitos que están realmente 'invertidos', y no estén disponibles para ser utilizados como dinero.

En resumen, se obliga a los bancos a mantener el 100% de los depósitos del público, que seguirían siendo propiedad del depositante (en la actualidad, cuando dejas tu dinero en el banco, técnicamente pierdes la propiedad del mismo). En ese caso ¿quién crearía el dinero? Lo crearía íntegramente el banco central, y decidiría como se inyecta en la sociedad el parlamento (esto se puede hacer de varias formas, mediante obras públicas, pagos en las cuentas de los ciudadanos, reduciendo impuestos, prestándolo a los bancos, etc). Los bancos seguirían jugando un papel central en el sistema de pagos y en el sistema inversión, pero sólo podrían prestar dinero que ha dejado de estar disponible como dinero, al igual que un amigo que le presta a otro cien euros, y dejan de estar disponibles para el primero hasta que el segundo los devuelva.

Hay, por supuesto, muchos más detalles, en el documento citado anteriormente, “Creando un sistema de dinero soberano” podréis encontrarlos, pero no me gustaría cerrar el artículo sin citar uno esencial, que señaló el prestigioso columnista de Financial Times Martin Wolf hace un año (tenéis que registraros para leerlo). Mediante este sistema, el derecho de señoreaje vuelve al estado, y eso, en el caso de Reino Unido, supondría un 4% del PIB en ingresos anuales para las arcas públicas, que se podría traducir en recorte de impuestos o aumento del gasto. Incluso, tal y como señalé en un artículo en mi blog personal, dependiendo de cómo se haga la transición al nuevo sistema, si es drástica o paulatina, se podría lograr eliminar por completo la deuda pública y reducir de forma considerable la deuda privada.

Quizás lo más importante es que un sistema de dinero soberano es una precondición que permite a las sociedades mayor libertad de elección, pudiendo elegir entre solucionar sus problemas mediante el crecimiento de la producción o hacerlo directamente, evitando el crecimiento y sus consecuencias indeseadas. En un sistema monetario como el actual, la ausencia de crecimiento hace imposible el pago de las deudas.

Sólo queda cerrar este artículo con las históricas palabras del parlamentario islandés encargado del informe, recogidas por la prensa islandesa:

Islandia, siendo un estado soberano con una moneda independiente, es libre de abandonar el actual sistema inestable de reserva fraccionaria e implementar un sistema monetario mejor.

Y las del primer ministro al recibirlo:

Me alegra mucho recibir este nuevo informe sobre la reforma monetaria. Los hallazgos serán una contribución importante para la discusiones venideras, aquí y en cualquier lugar, sobre la política y la creación monetaria.

Y pedirle, dada la importancia de estos hechos, un esfuerzo adicional en la difusión, querido lector. Podemos contribuir a un debate sobre la cuestión en nuestro país. Muchas gracias.

lunes, 16 de febrero de 2015

El petróleo, la deuda y el cenit de la exergía


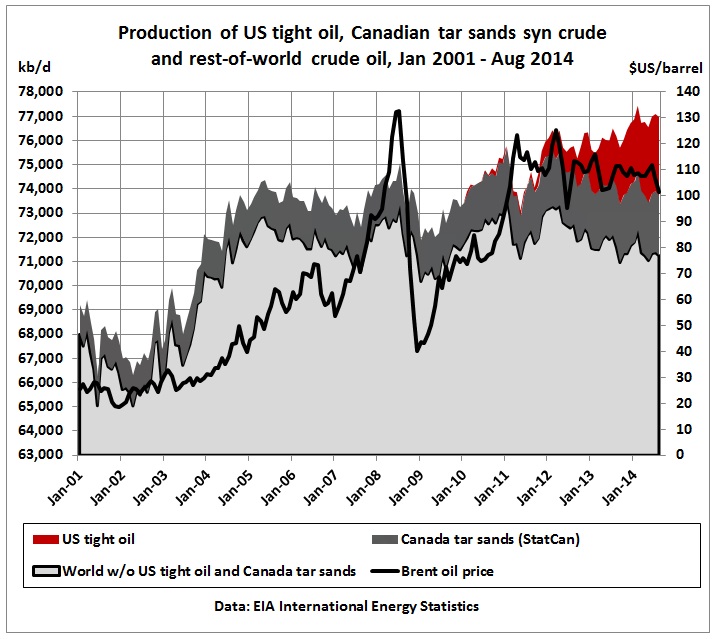
El precio del barril de petróleo Brent ha pasado desde mediados de junio de 2014 de 115 $ hasta menos 50 $ a finales de enero remontando hasta los 60$ durante el transcurso de febrero, lo que en términos porcentuales es un disminución de casi el 50% sobre los máximos. Es una caída muy significativa en un período relativamente corto de tiempo.


Han surgido múltiples interpretaciones sobre las causas de la caída. Las relacionadas con la geopolítica son las más populares en los medios de comunicación, donde los expertos desgranan los motivos porque tal país u organización ha trazado un plan o estrategia para perjudicar a otros. Una de las más socorridas es que la OPEP (Organización de Países Exportadores de Petróleo) deseosa de acabar con la competencia de los llamados petróleos marginales como el tight oil o las arenas bituminosas del Canada, ante el aumento del volumen de producción no han reducido la suya para que el precio bajara por exceso de oferta ante una demanda relativamente estable. Ese precio, se supone debe perjudicar a los productores de los petróleos marginales ya que sus costes de producción son superiores. Además, los principales países exportadores, especialmente Arabia Saudí y Kuwait tienen unos profundos bolsillos que les permiten aguantar durante un largo período precios bajos, cosa que no ocurre con muchos de sus competidores. Está es sólo una de las interpretaciones, otras involucran a Irán o Rusia. No es mi intención hacer un recuento exhaustivo de las mismas, ya que creo que no tienen relación directa con el precio del petroleo.

Estas interpretaciones, tienen en común, la creencia de que Arabia Saudí tiene posibilidad de aumentar o disminuir su producción a voluntad, siendo la que con sus reservas y capacidad de producción tiene la llave para fijar el precio del mercado. Sin embargo, si ello hubiera sido cierto en algún momento, ahora no lo es. Arabia Saudí produce esencialmente dentro de su capacidad y, no tiene margen sustancial para aumentar la producción. Si que es cierto que puede disminuirla, pero eso supondría una pérdida de cuota de mercado que no parece dispuesta a permitir, al menos, no de forma importante. Las principales áreas de extracción de Arabia Saudí están en declive, principalmente el campo de Ghawar el mayor del mundo en explotación desde 1951, con una disminución anual a pesar de los métodos de recuperación aumentada, mediante inyección de gas (EOR), de más de un 5%.

El máximo de producción del petróleo convencional se produjo en algún momento de la década pasada, posiblemente entre 2005 y 2008. Pero lo cierto, es que la entrada de los petróleos no convencionales ha supuesto que el volumen total de extracción de petróleo no sólo no haya disminuido sino que haya aumentado, aunque a un ritmo más lento.


Llama la atención que el petróleo que es esencialmente una fuente de energía se mida en volumen ya que la energía tiene sus propias unidades en diferentes sistemas de medición, como el julio o el kilovatio hora. El volumen no nos informa de la energía, porqué además de diferentes tipos de crudos sumamos otras cosas para totalizarlas en el concepto “all liquids”. Esos otros líquidos difieren sustancialmente en su contenido energético. La medición en volumen es útil para manipular los datos y crear la ilusión de un aumento de la energía que se aporta al sistema económico. Para la economía lo decisivo es la capacidad de generar trabajo útil, la exergía sobre la que volveremos posteriormente. Precisar que también hay otros factores relativos a la versatilidad de las fuentes para obtener vectores para el consumo que son importantes, especialmente cuando hablamos del petróleo, la más versátil de todas las fuentes primarias.

Además, de las razones geopolíticas también se aducen razones con base económica a las que podemos agrupar en lo que denominaremos cenit de demanda virtuoso. El virtuosismo consiste en que la bajada del precio tiene como causa la progresiva sustitución del petróleo por otras fuentes de energía. En el cenit de demanda juega un papel esencial el progreso tecnológico que nos permite continuar con el crecimiento económico ya que aunque existen escaseces particulares, estas son temporales y el sistema de precios que nos proporciona el libre mercado realiza su magia. ¿En que consiste la magia?. En primer lugar, los precios elevados incentivan la investigación y el desarrollo de alternativas que con precios bajos no tenían sentido económico. En segundo lugar, una vez desarrolladas las alternativas y, a medida que se integran en la producción económica, la necesidad de petróleo disminuye por lo que el precio cae. El anterior relato es el que se ajusta al pensamiento económico dominante y, de ser cierto, constituiría un respaldo a sus tesis. Para el pensamiento económico dominante no hay limitaciones ni de recursos, en general, ni de sumideros para los residuos, cualquier preocupación al respecto es absurda. Respecto a los sumideros o los sistemas ecológicos que permiten el reciclaje, siempre es posible su sustitución por capital hecho por el hombre, además, cuanto más ricos seamos más fácil será abordar cualquier problema y solucionarlo mediante la tecnología. Esta visión naíf es desconocedora de la complejidad de los sistemas y fruto del reduccionismo de la economía neoclásica y, de su apego al método deductivo a partir de unas hipótesis incontrovertibles que no necesitan contraste con la realidad. Nuestro problema es que esta visión es la que conforma las políticas económicas, que en palabras de Herman Daly nos conducen al crecimiento antieconómico y nos sitúan paulatinamente en peor posición para afrontar los retos del futuro.

Es cierto, que el petróleo como fuente de energía ha sido sustituido especialmente en la generación de electricidad desde los años 70. No ha ocurrido de la misma forma en otras facetas, especialmente en el transporte, pero también en maquinaria pesada imprescindible para las explotaciones mineras y agrícolas o en usos industriales. En estos campos su sustitución parece mucho más difícil y, en donde se ha sustituido el reemplazo dominante ha sido otra energía fósil no renovable, el gas o el carbón. Este último, a pesar a de las apelaciones al desarrollo tecnológico es la energía primaria con mayor crecimiento durante el siglo XXI especialmente debido a su empleo en China para generar electricidad.

Por otra parte, aunque la anterior explicación del cenit de demanda sería la versión más ajustada al llamado BAU (Business as usual), ante la dificultad y la escala de la sustitución han surgido interpretaciones edificadas, como no podía ser de otra forma, sobre la piedra del progreso tecnológico que proclaman la desmaterialización de la economía o el desacomplamiento de la producción de la utilización de energía. Estas versiones del cenit de demanda se produce por lo que se denomina crecimiento sostenible sobre la base de una aumento de eficiencia en la utilización de la energía, hacer más con menos y, el nacimiento de la sociedad de los servicios y la información que requeriría mucha menos energía. En está interpretación, se muestra preocupación, no del todo articulada, respecto a los sumideros a donde van a parar los residuos de la producción, especialmente por el cambio climático, pero se mantiene la hipótesis de sustituibilidad entre capital natural y hecho por el hombre que es fundamental en la economía neoclásica.

Esta narrativa, es extraordinariamente atractiva, por esa razón es la más utilizada y propagada por medios de comunicación de masas y, ampliamente aceptada como una verdad revelada ante la cual deben ceder todas la barreras y, se deben hacer cuantos sacrificios sean necesarios. Por desgracia, aunque excede el ámbito de está entrada, la democracia o los ámbitos de decisión democráticos son los primeros que ceden ante esta nueva versión de la modernidad.

Como cualquier narrativa parece plausible observando los hechos, la eficiencia ha aumentado gracias a la tecnología si lo medimos por unidad de producto o servicio, pero hay tres factores que no se tienen en cuenta:

  1. El aumento de eficiencia tiene límites que imponen las leyes de la física.
  2. En un sistema BAU las ganancias de eficiencia significan aumento del consumo de recursos y no una disminución como observó William Stanley Jevons a finales del siglo XIX con el carbón.
  3. Existe una fe absolutamente infundada en que la tecnología siempre es positiva y nunca resta pero, muchos avances tienen iatrogenias, beneficios en el corto plazo pero extraordinarios perjuicios en el largo plazo que permanecen ocultos o minusvalorados. La energía nuclear de fisión es un ejemplo paradigmático. Aportes minúsculos o inexistentes de energía neta a la sociedad que se reparten de forma desigual a lo largo del tiempo de forma que las generaciones futuras que asumirán los costes no pueden intervenir en las decisiones que los afectarán. Este fallo de mercado, en lenguaje económico, es resuelto por la economía neoclásica mediante el algoritmo de la capitalización, eligiendo un tipo de descuento adecuado para minimizar el valor presente de los costes. El truco (tipo de descuento del 6%)  lo utiliza William Nordhaus para minimizar los efectos del cambio climático, pero carece de sentido ya que afecta a bienes o sistemas que no pueden ser sustituidos (son complementarios) y soportan la vida humana. Los tipos de descuento que debería ser aplicados son negativos lo que queda fuera del marco conceptual de la economía neoclásica.

Sin embargo, los datos no corroboran la desmaterialización, cualquier aumento del flujo de producción medido en términos de PIB se traduce en un rebote del consumo de energía. Gran parte de la desmaterialización en los países de la OCDE ha consistido en una deslocalización de actividades a causa de la globalización que han significado aumento de la energía requerida por unidad producida. Además, en muchos países se propugna una nueva narrativa para salir de la crisis que consiste en la reindustrialización lo que necesariamente requiere más energía y, esta proviene de fuentes no renovables a pesar de la percepción de que las renovables están ganando terreno.

Lo cierto es que a pesar de los cantos de sirena del virtuoso cenit de demanda, existe una correlación directa y comprobable entre energía y transformación. Utilizo el concepto transformación en lugar de producción, porqué la producción no es más que la transformación de recursos naturales en bienes y servicios para el hombre y residuos. Esa transformación requiere necesariamente potencia, trabajo útil por unidad de tiempo, y ese trabajo útil que utilizamos aunque tiene un componente tecnológico que nos permite ser más eficientes, es decir aprovechar mejor la energía, tiene unos límites físicos que no se pueden superar como antes explicábamos.

En una economía que persigue y necesita el crecimiento del flujo de transformación cualquier restricción en la potencia empleada tiene consecuencias inmediatas. Economistas y políticos insisten en la imperiosa necesidad de crecimiento del PIB que cual bálsamo de Fierabras nos curará de nuestros males. La economía se construye sobre las expectativas de futuro, pero que no siguen las leyes de la física, sino de las matemáticas (el tipo de interés compuesto), sin tener en cuenta ninguna limitación o coste de oportunidad. Eso se traduce en deuda, reclamaciones de bienes y servicios en el futuro que se supone estarán disponibles. ¿Por qué? La razón es que desde el punto de vista de la economía no hay coste de oportunidad en el crecimiento, pues nada se sacrifica en ese crecimiento. Esta visión pre-analítica puede ser una teoría efectiva cuando los límites están lejos de alcanzarse, pero en un sistema interrelacionado y complejo, una vez se alcanza algunos de ellos, los procesos que se liberan no son lineales y las consecuencias pueden ser catastróficas. La iatrogenia de nuestro sistema económico es de una magnitud tal, que amenaza la supervivencia de la biodiversidad que sustenta la vida, entre ellas la vida humana.

El éxito el capitalismo no ha sido el crecimiento del flujo sobre la base del extraordinario progreso tecnológico, nunca probado, porqué la supuesta prueba es el residuo de la función de producción que es aquello que no puede explicarse, sino la masiva utilización de exergía que no requería invertir mucha energía para obtenerse. Por eso, desde el punto de vista de valor el sector energético ha sido relativamente pequeño respecto al total del PIB. Esa tamaño no indica su relevancia, exactamente como ocurre con el peso de la agricultura, ya que ambos son pre-requistos para el resto. Algunos economistas neoclásicos confundiendo la vara de medir con lo que miden, ante el cambio climático y la posible afectación a la producción agrícola, han aducido que dado su peso en el PIB su impacto sería mínimo. Supongo que estos economistas como los flujos cerrados con los que describen la economía no tienen ni boca ni ano y, por lo tanto, pueden prescindir del alimento. La típica descripción de la economía como una maquina de movimiento perpetuo.


En cuanto al descenso del precio del petróleo, podemos intuir que ha tenido un impacto considerable sobre el tight oil, al menos, si observamos la medida indirecta que supone el recuento de pozos. La explotación de este tipo de petróleo necesita de una constante rotación de los pozos ya que la mayor parte de la extracción se realiza en los 3 primeros años. Eso se traduce en que el aumento o el mantenimiento del nivel de extracción requiere un esfuerzo creciente de medios que no se puede mantener sin un precio más elevado ya que primero se han explotado los mejores lugares (sweet spots) y, luego hay que ir a explotaciones más costosas, tanto en términos energéticos como monetarios. El precio para una rentabilidad razonable parece estar claramente por encima de los 90$/barril y eso contando con unos costes financieros contenidos gracias a las medidas de alivio cuantitativo (QE) de la Reserva Federal (Fed) que, por el momento, se han acabado, lo que genera ciertas expectativas de aumento de los tipos de interés y, en consecuencia, encarecimiento de esos costes financieros.

Por lo tanto, aunque se produzca una cierta recuperación del precio, si este no se sitúa por encima claramente de los 100$/barril para el West Texas Intermediate (WTI) que es la referencia en EEUU será difícil en este escenario que se cumpla el aumento esperado de la producción de tight oil prevista por EIA (Energy Information Administration de EEUU) y la AIE (Agencia Internacional de la Energía).

La razón es que cuando los límites físicos actúan en el sistema financiero construido sin ellos es muy probable que genere tensiones catastróficas. Lo que ahora mismo está en juego es el mercado de bonos basura, donde las empresas de fracking han obtenido financiación que deben retribuir con precios más bajos del producto que venden para generar cash-flow, pero que además dado los declives en los pozos de fracking deben mantener el ritmo de inversión en nuevos pozos en una “red queen race” que les hace vulnerables a las quiebras. Pero, además, existe un peligro mayor en los derivados donde las empresas se cubren de las variaciones de precios de las entregas futuras. Parece que si no hay una recuperación de los precios a los niveles del verano de 2014 las perdidas pueden ser monumentales. Tal vez, por esa causa, en diciembre se aprobó una enmienda en la nueva Ley que limita los rescates públicos de entidades privadas (bail out) que hace una excepción con los mercados de derivados, todo un presagio que muchos no han dudado en conectar directamente con las pérdidas que el vencimiento de los contratos sobre petróleo pueden suponer en los próximos meses.

A la espera de que se confirmen lo datos y la evolución de la producción en EEUU, la brecha entre demanda y oferta que ha causado la reciente bajada de precios, parece que se está cerrando con rapidez, aunque para una subida a niveles anteriores habrá que comprobar que papel juegan la importante acumulación de stocks que se ha producido en los últimos meses.

El crecimiento necesario del sector energético a medida que debemos dedicar más medios de producción para obtener la misma exergía se convierte en un juego de suma cero, el resto tiene menos, lo que inmediatamente impacta en el conjunto de la economía debilitando la demanda. En este punto, es normal que se inicien ciclos en el que los precios oscilen. El mantenimiento durante un período de 4-5 años de precios relativamente estables constituían un reto para la teoría del cenit del petroleo, que pronostica ciclos de destrucción de demanda seguidos de caídas de precios que hacen que se recupere parcialmente la misma hasta la siguiente recaída. En este mantenimiento de los precios ha jugado un papel decisivo las intervenciones de los bancos centrales, reduciendo al mínimo los costes de financiación y alentando la reordenación de las carteras de activos de los inversores hacia el negocio del fracking. Sin embargo, ya a finales de 2013 se vieron síntomas de agotamiento con la reducción de los CAPEX (capital expeditures) ya que para que nuevas inversiones fueran rentables el precio no sólo debía mostrarse estable sino que debía aumentar para proporcionar una rentabilidad suficiente, aun suponiendo que los gastos financieros iban a permanecer muy bajos durante un horizonte temporal suficiente, dado que son inversiones que tienen períodos de maduración entre las primeras inversiones y los resultados que abarcan varios años.

Los equilibrios o, mejor dicho, los desequilibrios en que se mueve el mercado del petróleo son delicados, un exceso de precio impacta en el resto de sectores de la economía y la capacidad para pagar las deudas, algo que no sería necesario a nivel agregado si se mantiene el crecimiento y, en consecuencia, las expectativas. Pero tal como está diseñado el capitalismo financiero es imprescindible, en primer lugar, que el volumen de la deuda crezca y, en segundo lugar, que lo haga de forma acelerada para mantener la demanda agregada. Por eso los esfuerzos desesperados de los bancos centrales para mantener el ritmo de aumento de la deuda con las expansiones de reservas que persiguen provocar la reactivación del crédito. El desendeudamiento del conjunto de la economía es un suicidio colectivo, ciertos sectores se pueden desapalancar, pero sólo si otros hacen los contrario y en mayor proporción. La carrera no sólo necesita un ritmo constante sino creciente, pues las deuda se gobiernan por la ley de los intereses compuestos.

Por eso, la restructuración o, si lo prefieren, el impago de las deudas son un corolario evidente a la imposibilidad de continuar el ritmo de transformación necesaria para su servicio. Se convierten en un tema de poder donde la primera sacrificada es la democracia, que se va desangrado lentamente ante el peso de esas reclamaciones abrumadoras de unos sobre otros. La pantomima del enfrentamiento entre países, oculta la verdadera realidad de una lucha de clases ahora encarnada por acreedores y deudores, y como ya dijo Frederick Soddy:

“Orthodox economics has never yet been anything but the class economics of the owners of debts” (La economía ortodoxa, sin embargo, nunca ha sido otra cosa que la economía de la clase de los propietarios de las deudas)

Nuestra sociedad industrial se ha construido y, se sostiene en una aporte energético extraordinario de energía solar acumulada durante cientos de miles de años que está siendo liberada en cuestión de unas cuantas décadas. Este fenómeno, completamente excepcional ha supuesto crear una sociedad mucho más compleja e interconectada que, por tales motivos, es más frágil y vulnerable, especialmente por la aportación creciente de potencia que necesita. Esa aportación creciente y esperada de energía sostiene la deuda. El crecimiento económico se mide exclusivamente por el flujo de producción, no importan los recursos, no importan los sumideros, pero para que el sistema funcione requiere que las reclamaciones que la deuda hace respecto del flujo futuro sean confiables. La deuda y, su servicio, crecen con el tiempo de forma exponencial, por lo que el flujo real también lo debería hacer. Sin embargo, en la medida que ese flujo se alimenta esencialmente de recursos no renovables que tienen rendimientos decrecientes y que, además, afectan a los sistemas que sostiene la vida que a su vez son responsables del reciclaje de residuos cuya capacidad mengua cuando son saturados, la confianza puede vacilar, lo que tendría efectos catastróficos para el sistema. Pero el sistema no está inerme y tiene respuestas que pueden y, de hecho, funcionan a corto y medio plazo.

  • La primera respuesta es la generación de valor mediante burbujas que inciden marginalmente en el flujo pero de forma muy importante en la valoración de la riqueza, por el aumento del precio de los activos existentes. En realidad, esto sólo es un proceso de diferimiento de las reclamaciones, las burbujas tienden a estallar, no son más que esquemas Ponzi que conducen a posteriores deflaciones de los activos.
  • La segunda, reducir el servicio de la deuda reduciendo los intereses, esto reduce el ritmo de crecimiento de las reclamaciones, pero también es una medida de diferimiento para no afrontar la realidad, ya que continua con la quimera del crecimiento ilimitado. Patada a seguir.
  • La tercera, el estado como garante último de las deudas a través de los esquemas de protección y de la desmedida influencia que tienen los acreedores en sus decisiones. El problema consiste en que esos acreedores han debilitado a los estados a través de la globalización de tal manera que su menguada capacidad gravita sobre unas poblaciones cada vez más desprotegidas que proporcionan recursos menguantes. Esto es esencial, pues ante el cenit de exergía la capacidad de transformación se mantiene o tiende a menguar y, de esa capacidad depende la estabilidad de los propios Estados. No es extraño que se comience a abogar por impuestos sobre la riqueza nominal, que hace 30 años eran considerados una blasfemia. Los sistemas tributarios vigentes están edificados sobre impuestos sobre el flujo y, eso los condena al declive, pero poner la riqueza como principal eje de imposición, especialmente si es muy progresiva, sería obligar a pagar a los acreedores las deudas,en consecuencia, se produciría una confusión entre acreedor y deudor lo que se parecería bastante a un jubileo de deuda. Esto es una contradicción insuperable que puede generar conflictos de gran envergadura.

Mientras los precios de las materias primas, especialmente las energéticas y, fundamentalmente el petróleo, tengan recorrido al alza con una cierta estabilidad, esencialmente como el pasado lustro, las cosas pueden seguir funcionando. Ojo, funcionando en el actual esquema de aumento progresivo de las desigualdades y de la exclusión social. Es como el cuerpo que se congela y conserva el calor en los órganos vitales. Esos órganos son aquellos que poseen las reclamaciones de poder sobre los deudores, retirando el velo de la reclamación sobre los bienes y servicios. El problema puede surgir cuando la fabula de la sustitución mediante el precio se demuestre insuficiente para proporcionar nuevas fuentes de energía. Aún existe una cierta, aunque limitada, capacidad de sustitución del petróleo por otros combustibles fósiles, pero el tiempo que resta para el cenit, mucho me temo, este a la vuelta de la esquina.

No obstante, el cenit de la exergía que proviene del petroleo por si mismo es muy relevante, pues como hemos insistido es la fuente más versátil, lo que hace que su sustitución sea o parcial o más costosa, especialmente en relación a las infraestructuras, lo que añade complejidad y fragilidad al sistema. Por lo tanto, un precio relativamente bajo y estable del petróleo puede desencadenar una reacción en cadena difícil de controlar cuyo primer impacto será financiero. Muy posiblemente, aún existe alguna capacidad de alargar la "red queen race" un poco más pero, eso sólo supone hacernos más pobres por la destrucción de capital natural que supone el crecimiento antieconómico.


lunes, 20 de octubre de 2014

Democratizar el dinero


Siguiendo con nuestro propósito de difundir por todos los medios posibles nuestro ideario, nuestro compañero y socio fundador Jesús Nácher participó recientemente en un programa de radio de Colectivo Burbuja. El tema de debate fue el sistema monetario, y en el programa se desgranaron algunos de los principales problemas de esta herramienta tan importante, y las soluciones que tenemos a nuestro alcance, que en una sola frase podríamos definir como democratizar el dinero.

Podéis escuchar aquí el programa y si no veis el botón de play (cosas de los navegadores, plug-ins, etc, ya sabéis) seguid este enlace.

lunes, 25 de agosto de 2014

Modernizar el dinero


Cuentan Andrew Jackson y Ben Dyson, en un reciente libro sobre la reforma monetaria, (avalado con un prólogo del maestro Herman Daly, que nos conduciría a hablar del dinero y la sostenibilidad, pero esa es otra historia, para el futuro) que tenemos la necesidad urgente de modernizar nuestro sistema monetario. Cuando algo necesita una reforma urgente, es porque se ha quedado obsoleto, caduco, desfasado. Utilizamos un sistema que la ignorancia y la casualidad llevaron al éxito a finales del siglo XVII, con algunos parches colocados aquí y allá, durante los siglos XIX y XX.

El problema es que estamos ante una necesidad, algo vital, el dinero es por donde deben pasar todas las transacciones en nuestra sociedad, estamos obligados a usarlo, y nos afecta quién lo suministra y las normas que rigen su creación. Como vimos en el artículo anterior, La ciencia pérdida del dinero, el control privado del suministro de dinero ha sido fuente de continuos problemas a la largo de la historia. Conviene por tanto recordar como llegó la banca a hacerse con un papel tan importante en el sistema monetario.

Pasaremos por alto la edad arcaica y la teoría del origen del dinero como evolución y mejora del trueque, una fábula que surge de abstraer las ventajas modernas del dinero, pero con nulo sustento histórico y antropológico, e iremos directamente a la edad media. En Dinero y moneda en la Europa medieval Peter Spufford (pueden ver un resumen en la introducción de este artículo) describía una economía con una escasez de moneda sideral.

Algunos “emprendedores” del negocio bancario intentarían aprovechar este vacío para ir consolidando su dinero crédito emitido con interés. Este tomó en un principio la forma de descubiertos en una cuenta. Los bancos habían adquirido funciones importantes dentro del sistema de pagos, un comerciante simplemente giraba sus pagos o ingresos a una cuenta donde había un depósito en moneda, y los bancos cuadraban entre si las diferencias al final de un periodo establecido. La forma más básica de crear dinero crédito, fue permitir a los comerciantes realizar compras por importes superiores al dinero depositado. Esto podría haber provocado alguna sorpresa a la hora de saldar tu cuenta y recuperar tus monedas, y por todos lados vemos legislación restrictiva con los bancos. Por ejemplo en el año 1321 una ley catalana proclamaba que el banquero incapaz de atender a sus depositantes sería decapitado frente a su propiedad, ley que sería aplicada en 1360 sobre Francesc Castelló, decapitado sobre el mostrador de su banco.

Si bien es cierto que se crean diferentes instrumentos de pago, de muy diversos tipos, ninguno llegó a dominar, y la economía quedó constreñida por la falta de liquidez. Pero llegó el renacimiento, dominado por el lingote, gracias a el “descubrimiento de América”, que provocó una inaudita afluencia de metales preciosos a Europa, y la llamada revolución de los precios, el alza inflacionaria, desconocida por entonces, a causa del súbito aumento del circulante (para que luego digan que el oro protege de la inflación). El suministro continuo de metales preciosos reforzó el papel de la banca como intermediaria en el sistema de pagos, y cambio de moneda. Así fue con el célebre Banco de Ámsterdam: establecido en 1609, funcionó perfectamente con un coeficiente de caja del 100%, es decir, sin crear dinero, su función principal fue eliminar una fuente de inseguridad en el comercio, la calidad del pago.

Pero este periodo pronto llegaría a su fin, pasando los bancos a ocupar el rol central dentro del sistema monetario, momento culminante de nuestra historia de hoy, cuyo ejemplo más notorio es la creación del Banco de Inglaterra, que inicialmente, recordémoslo, era un banco normal, de propiedad privada y sin un rol distinto al resto. Lo cierto es que la escasez de moneda había vuelto, como en la Edad Media, una vez esquilmadas las Américas. A finales del siglo XVII en Inglaterra el oro y la plata cada vez valían más, los precios caían, y la gente atesoraba el dinero, con la esperanza de ser un poco más rica al día siguiente, sin necesidad de comerciar o trabajar. Nos lo cuenta estupendamente David Graeber en su célebre En Deuda. Una historia alternativa de la economía. Para entenderlo, primero tenemos que saber que “cortar la moneda” era recortar el borde, limando trozos de plata, y aplastarla para que pareciese que tenía la misma dimensión que una moneda “auténtica”:

"La década de 1690 fue un periodo de crisis para la acuñación británica. El precio de la plata había subido tanto que las nuevas monedas británicas (las casas de moneda habían introducido recientemente el cordoncillo, el borde estampado en los cantos que tan familiar nos resulta hoy en día, que hacía imposible la práctica de <<cortar la moneda>>) valían en realidad menos que su contenido en plata, con los resultados que son imaginables. Las monedas de plata auténtica desaparecieron; las únicas que quedaban eran las antiguas monedas recortadas, y de estas cada vez había menos. Había que hacer algo. Se desató una guerra de panfletos. El ensayo de Charles Davenant proponía que Gran Bretaña pasara a una moneda totalmente crediticia, basada en la confianza pública, pero lo ignoraron por completo. El Tesoro propuso reunir nuevamente las monedas y volver a acuñarlas con entre un 20 y un 25 por ciento menos de peso, a fin de volver a situar las piezas por debajo del precio de la plata en el mercado. Muchos de los que apoyaban esta opinión tomaron posturas explícitamente chartalistas, insistiendo en que, de cualquier modo, la plata no posee ningún valor intrínseco, y que el dinero es tan solo una unidad de medida establecida por el Estado. Sin embargo, quien ganó la discusión fue John Locke, el filósofo liberal, que en aquella época actuaba como consejero de sir Isaac Newton, director de la Casa de la Moneda. Locke sostenía que no se podía hacer que una pieza pequeña de plata valiese más simplemente rebautizándola como un <<chelín>>, de la misma manera en que no se podía hacer más alto a un hombre bajo declarando que, desde ese momento, en un pie cabían quince pulgadas. El oro y la plata tenían un valor reconocido en todo el planeta; el sello gubernamental tan solo daba fe de la pureza y peso del metal y (como añadió en palabras auténticamente teñidas de indignación) que un gobierno falsificase esto para su propia ventaja era tan criminal como lo que hacían los que recortaban las monedas.
Por tanto, recalcaba, la única salida era reunir nuevamente toda la moneda y volver a acuñarla a exactamente el mismo valor que tenía antes.
Eso fue justamente lo que se hizo, y los resultados fueron desastrosos. Durante los años inmediatamente posteriores no hubo casi monedas en circulación; los precios y salarios se derrumbaron, y hubo hambre y descontento. Sólo los ricos quedaron a salvo."

En esta situación, en el año 1694, un consorcio de mercaderes ofreció un cuantioso préstamo al Rey de Inglaterra, con la condición de poder emitir letras de cambio por este mismo importe. Un negocio redondo, se cobraba un suculento interés al Rey, y el pagaré ofrecido por este se fraccionaba en partes más pequeñas, que eran prestadas al público también por un módico interés. Este esquema virtual resolvió la crisis provocada por el problema de las monedas y la plata. El rey empleó el dinero en pagar militares y equipamiento, por lo tanto el oro entró en la economía un poco más tarde de que lo hicieran sus pagarés por ese mismo oro. Resultado: la multiplicación de los panes y los peces, doble dinero, y además oro, doble oro.

Una mercancía, el oro, quedaba, por un lado mezclada con la unidad de cuenta nacional, la libra esterlina, por otro lado con un pagaré del rey, que este estaría, lógicamente, dispuesto a aceptar en pago por impuestos. En esta confusa mezcla, de la que el perspicaz banquero obtenía un suculento interés, no estaba claro que ingredientes le daban su valor, pero hoy, quitado el oro de en medio, lo tenemos más claro. El llamado patrón oro posterior, no fue más que una montaña de crédito, sobre unas migajas de oro. Sin embargo, todavía debemos aprender que no necesitamos a los bancos para tener dinero.

jueves, 14 de agosto de 2014

La ciencia perdida del dinero


"El comportamiento de los mercados bursátiles al final de los años 90 parece libre de cualquier conexión con el mundo real. Como por arte de magia, la riqueza y el poder son acumulados y concentrados rápidamente y sin esfuerzo, como nunca antes, en manos de una pequeña parte de la población. Al mismo tiempo, un número creciente de personas normales trabajadoras fueron sometidos a una mayor presión financiera, quedando endeudados o incluso en la quiebra. Estos hechos amenazan la democracia, especialmente cuando se presentan juntos."

Así comienza el libro The Lost Science of Money, publicado por Stephen Zarlenga en Alemania (año 1999) y Estados Unidos de América (año 2002). El citado párrafo podría considerarse profético dados los sucesos acaecidos posteriormente: la crisis global provocada por las hipotecas americanas de alto riesgo, el estancamiento general y la situación de alarma financiera que se mantiene todavía trascurridos seis años desde el inicio de lo más agudo de la crisis.

Muchas personas normales, trabajadoras, fueron sometidas a una mayor presión financiera, especialmente en España, con el drama de los desahucios. También comprobamos como el poder y la riqueza amasada como por arte de magia, sin esfuerzo, podía mantenerse en pleno colapso financiero, gracias a decisiones políticas cargadas a la espalda del contribuyente ¿Por qué?

Zarlenga examina la historia monetaria y llega a una sencilla conclusión. A pesar de la falsa controversia acerca de si el dinero debe guardar una relación fija con un patrón metálico, lo realmente importante es ¿Quién controla el dinero, quién lo emite? Cuando la emisión es privada, el dinero siempre se emite con interés, y tras un breve periodo de abundancia, suele sobrevenir un periodo de escasez, los precios de los productos caen, los productores son incapaces de encontrar el interés para pagar los préstamos, ya que debe crearse con nuevos préstamos, y los usureros terminan expropiando la garantía de los préstamos, desahuciando a los desdichados deudores.

Zarlenga documenta centenares de casos a lo largo de la historia, como el siguiente ejemplo:

"En 1722 la colonia de Pennsylvania había sido reducida a una forma de esclavitud monetaria mediante la usura (la deuda):
Los comerciantes no tenían dinero para ir al mercado, y la producción del granjero y de las plantaciones se vendía a su menor valor, de modo que todos los bienes europeos importados, así como el pan y la harina o los productos locales, fueron comprados y acaparados a un precio bajo, por una camarilla de sólo cuatro o cinco hombres ricos, quienes luego los vendían al por menor a crédito al interés al que quisieran, aprovechándose de las necesidades y las circunstancias de la gente, lo que implicó que pronto tuvieron a todo el país en deuda con ellos, cobrando bonos de todo el mundo al 8%.
En 1723, un grupo de comerciantes solicitó a Pennsylvania aliviar "la gran pérdida y la ruina creciente de sí mismos, y la decadencia evidente de la provincia... a falta de un medio con el que comprar y vender, y suplicando que un sistema de papel moneda fuera establecido." Se creó una oficina de préstamo estatal, “y se nombró a cuatro fideicomisos con un sueldo de 50 £ al año” para prestar 15.000 £ en billetes a 5% de interés durante 8 años. 250 £ era el préstamo máximo y el prestatario tenía que aportar triple garantía – generalmente terrenos – y pagar el interés anual y 1/8 del principal.
Tan grande fueron los beneficios que se acumularon en la provincia por esta medida y tan de inmediato se sintieron que en diciembre otra emisión de30.000 £ fue ordenada en los mismos términos.
Es inconcebible pensar que efecto tan bueno y prodigioso se produjo de forma inmediata en todos los asuntos de esa provincia; [cargadores recibiendo el pago en 6 semanas en lugar de 9 meses]. La pobre clase media que tenía alguna heredad o casa para ofrecer como garantía, tomaron prestado de la oficina de préstamos y pagaron a sus acreedores usureros. Los pocos hombres ricos que habían acabado con todo comercio - excepto el de la usura - se vieron obligados a construir barcos, y lanzarlos de nuevo a comerciar."

En consecuencia ¿qué podemos esperar de nuestro sistema monetario en donde el papel principal en la creación de dinero lo tiene la banca comercial?

lunes, 19 de mayo de 2014

El eterno rescate a la banca española


Publicaba hace unos días El País que una serie de avales concedidos por el estado a Catalunya Banc, serían, según previsiones del propio banco, ejecutados en un futuro, y por tanto sería el contribuyente español, a través de sus impuestos, quien compensaría las pérdidas ocasionadas por el deterioro del valor de estos activos.

¿Será ésta, por fin, la última ocasión en que saldremos con nuestro bolsillo al rescate de nuestra insolvente banca? Podríamos estar tentados a afirmar que no lo sabemos, que seguimos avalando activos por valor de cientos de miles de millones, y que continúa en activo un banco malo, que de tener pérdidas, tendrán que ser sufragadas de nuestro bolsillo. Sin embargo, ésta respuesta inocente es falsa, la respuesta correcta es que sabemos que no, que pagaremos más, porque el rescate lo pagamos día a día, todos los días, o al menos con cada emisión de deuda pública.

Imagine que tiene usted un hijo díscolo y algo derrochador, abrumado por las deudas y en situación desesperada, a punto de ser embargado ¿Qué hacer? Su hijo le promete que va a cambiar, que ha aprendido la lección, el problema, además, se puede resolver “sin coste”, mediante un aval, que le permitirá a su hijo refinanciar la deuda a más largo plazo y a menor tipo de interés. En esas circunstancias, muchos de nosotros terminaríamos avalando a nuestro hijo.

Pero imagine ahora que usted tampoco goza de una solvencia intachable, está endeudado y suele acudir a refinanciaciones. Afronta ahora precisamente el vencimiento de una deuda y no dispone de efectivo, aunque no supone mayor problema, dispone de un patrimonio muy importante y varias fuentes de ingresos regulares, así que no habrá problema para refinanciar. Pero cuando acude al banco, este verifica rutinariamente su riesgo crediticio, ve el aval que ha dado a su hijo y decide que su riesgo ha crecido. El banco todavía está dispuesto a prestarle, pero en compensación por ese mayor riesgo, exige mayor beneficio, y le sube dos puntos el tipo de interés.

Éste ha sido en realidad el caso de España, que llegó a tener avalados más de 200.000 millones de activos de la banca, además de ser responsable del pago, en caso de incumplimiento, de los créditos del Banco Central Europeo a las entidades de nuestro país. Todo ello ha supuesto el pago de incontables intereses de deuda pública que nadie ha contabilizado, y que no están dispuestos a contabilizar. Por ello, valoran que el contribuyente sólo ha tenido que poner, de momento, 36.000 millones de euros, cantidad muy importante, pero que posiblemente es menos de la mitad del importe real.

¿Y por qué hemos rescatado, de forma tan costosa, a nuestros bancos? ¿Para salvar a los depositantes, los ahorros de los españoles? Si así fuese, el gobierno de los Estados Unidos de América no habrían forzado al gobierno español a solucionar la crisis de Bankia. Los bancos y cajas españoles habían acudido al mercado internacional de capitales, y ahora los irresponsables prestamistas exigían su libra de carne ¿Qué hay que reducir el salario a los funcionarios, paralizar la inversión pública? “No me cuentes penas, una deuda es una deuda, si somos capaces de deforestar la Amazonia para cobrarla, no nos va a detener el salario de un profesor de Cuenca”.

Pero hay una razón todavía más turbadora que nos obliga a rescatar a nuestra banca, a pesar del inmenso coste económico y social. Para pagar deudas necesitamos dinero, y precisamente el papel central en nuestro sistema monetario lo ocupa la banca comercial, ya que de hecho crean depósitos, es decir, dinero, al realizar préstamos. La consecuencia de ello es evidente, un mal funcionamiento del sistema financiero frenaría la creación de dinero y particulares y empresas serían incapaces de encontrar el suficiente para pagar sus deudas, cayendo en bancarrota. Por esta razón los bancos son tan poderosos, por ello se los ha ayudado en todos los países, casi sin excepción.

Otra consecuencia de este sistema monetario es que necesitaría un crecimiento constante de la economía para ser estable. Las deudas siguen las leyes matemáticas del interés simple y compuesto, mientras que la riqueza real se degrada y se destruye con el uso.

¿Hay solución? Sí, no necesitamos a los bancos para tener dinero, hace más de noventa años Frederick Soddy, un científico, premio Nobel de Química, desarrolló de forma teórica un sistema monetario alternativo, que posteriormente fue refinado por diversos economistas, como Irving Fisher, y apoyado por otros como el también premio Nobel Maurice Allais. Este sistema podría ser utilizado para la moneda nacional, utilizada en pagos internacionales y para las relaciones económicas impersonales, mientras que para las relaciones basadas en la confianza, de cercanía, se podrían usar monedas complementarias, de índole local.

¿Podrán los españoles ser dueños de su destino o continuaremos bajo la tiranía de los banqueros? De nosotros depende, en marzo de este mismo año, pueblos cultos y democráticos como los islandeses han comenzado a caminar en esa dirección, tal y como nos cuenta en este vídeo el divulgador del problema monetario Bill Still.


lunes, 12 de mayo de 2014

Autonomía y Bienvivir ante el conflicto en Ucrania


Desde nuestra Asociación, Autonomía y Bienvivir, queremos manifestar nuestra preocupación por la situación de conflicto en Ucrania y el peligro de que estalle una guerra civil, ya en ciernes, y el riesgo de Guerra Mundial, ante la intervención de las distintas potencias.

Queremos hacer público nuestro rechazo, por un lado, a la intromisión de Estados Unidos y sus aliados de la Unión Europea en asuntos de política interior de otro país, intentando derribar un gobierno contrario a sus intereses. Pero, por otro lado, también criticamos la intervención rusa ocupando Crimea e intentando romper Ucrania en dos.

En nuestra opinión, Ucrania está siendo víctima del juego de intereses estratégicos, políticos y económicos, de la nueva Guerra Fría, con la existencia de dos bloques cada vez más delimitados y enfrentados: el que une a Estados Unidos, Europa y otros aliados, y el que une, esencialmente, a Rusia y China.

Desde nuestro punto de vista, dicha división se está acrecentando por dos factores que reflejan las insostenibles e injustas bases de nuestra civilización. Por un lado la deuda, auténtico fluido vital de un mercado mundial de capital que funciona gracias a instituciones pro-acreedoras como el FMI o el Banco Mundial. Estas instituciones han creado un clima de impunidad, en el que los grandes bancos y gestores de fondos tienen garantizada la retribución de sus préstamos irresponsables, cuyo pago recae sobre los hombros de unas poblaciones cada vez más empobrecidas. Así está pasando en Ucrania, donde la pauperizada población del país, comprueba como el FMI impone duros recortes, que la población prorrusa no quiere soportar.

En segundo lugar, la geopolítica de los recursos. En una sociedad del derroche y el despilfarro, tarde o temprano todo tiene que empezar a escasear, y así está pasando con los preciosos combustibles fósiles. Ucrania es la puerta de entrada del gas ruso a Europa, y en virtud de ello exige tener una parte del pastel del negocio del gas. Pero Rusia cada vez tiene menos que vender, por el propio agotamiento de sus pozos y porque desea aumentar su consumo interno. En esas condiciones,  los rusos esperan obtener el máximo provecho de sus exportaciones de gas y no quieren compartir beneficios con Ucrania, especialmente cuando el gigante chino está llamando a la puerta, deseando hacerse con ese gas, que necesita para proseguir su crecimiento económico.

Autonomía y Bienvivir se opone a la división mundial en bloques imperialistas y autoritarios, defendiendo el desarrollo de una tercera vía a nivel internacional basada en los principios de libertad como no dominación o autonomía, equidad, igualdad y sostenibilidad ambiental.


Principios que suponen un impulso a la paz y cooperación entre las naciones, frente al ansia de codicia y dominación como valores de las potencias enfrentadas y sus aliados.